當多數人談海外銀行,想到的還是新加坡、香港、瑞士。
但你可能不知道——
在全球金融資訊愈來愈透明的今天,菲律賓卻有一套相當特殊的金融制度。
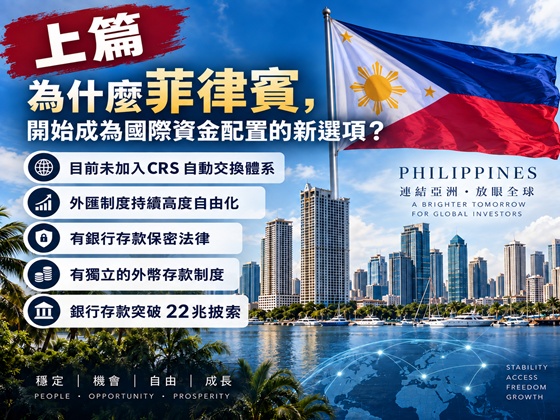
✔ 目前未加入 CRS 自動交換體系
✔ 外匯制度持續高度自由化
✔ 有銀行存款保密法律
✔ 有獨立的外幣存款制度
✔ 銀行存款突破 22 兆披索
這也是為什麼,當我們開始談「第二銀行體系」,菲律賓是一個值得重新認識的選項。
1、 全球走向 CRS,菲律賓目前卻不在 CRS 自動交換體系中
CRS(Common Reporting Standard)是 OECD 推動的金融帳戶資訊自動交換制度,全球已有許多司法管轄區參與。
但目前菲律賓並未加入 CRS 自動交換體系。
這使菲律賓在國際金融帳戶資訊交換架構上,與新加坡、香港、瑞士等金融中心存在明顯的制度差異。
當然要特別強調:
非 CRS ≠ 不必申報海外所得,也不代表可以隱匿資產。
個人的稅務申報義務,仍取決於自己的稅務居民身分及相關國家法律。
2、 菲律賓有銀行存款保密法律
菲律賓早在 1955 年就制定 RA 1405《Bank Secrecy Law》,建立銀行存款保密制度。
更特別的是,外幣存款另有 RA 6426《Foreign Currency Deposit Act》相關法律保障。
也就是說,「銀行存款資訊的保密」並不是銀行自己提供的一項服務,而是具有法律制度背景。
但銀行保密不等於匿名,更不代表可以規避 KYC、AML、司法程序或依法應履行的稅務義務。
3、 外匯制度持續自由化,資金運用更有彈性
菲律賓中央銀行(BSP)多年來持續推動外匯制度自由化,放寬多項外匯交易規則,便利銀行、企業、海外人士及一般民眾進行合法外匯交易。
因此,與其說「菲律賓完全沒有外匯管制」,更精確的說法是:
菲律賓擁有高度自由化、且仍持續放寬的外匯制度。
這對跨境資產配置而言,是相當值得注意的條件。