美元不會明天崩潰。
但比美元崩潰更值得注意的是——世界,正在練習「沒有美元也能運作」。
很多人每天關心股市、房價、利率和匯率,卻沒有注意到一場更底層的變化正在發生:全球正在重新鋪設金融管道。
過去幾十年,美元就像全球金融世界的「高速公路」。國際貿易、能源交易、央行儲備、跨境資金流動,都高度依賴以美元為核心的金融體系。
但現在,其他道路正在一條一條被蓋出來。中國持續擴大人民幣跨境支付系統 CIPS;全球央行也在研究與推動 CBDC(央行數位貨幣);而 mBridge 等跨境支付實驗,更進一步探索不同經濟體之間,能不能透過央行數位貨幣,直接進行跨境支付與本幣結算。
這些事情真正重要的地方,不是:「人民幣要取代美元了。」而是——未來的世界,可能不再只有美元這一條路。
以前很多跨境交易,需要經過:
本國貨幣
↓
美元
↓
跨境支付/代理銀行
↓
另一國貨幣
但未來,更多交易正在探索:本幣 → 新型跨境支付系統 → 另一國本幣,少繞一個美元。當這樣的金融基礎設施越來越成熟,改變的其實不是「美元會不會消失」。而是:美元還是不是唯一的選擇?
這兩件事,差很多。
美元依然擁有龐大的金融市場、流動性與全球使用基礎。SWIFT也不會明天消失。
真正值得注意的,從來不是某一天突然宣布:「美元霸權結束了。」而是原本只有一條路的世界,慢慢出現第二條、第三條路。
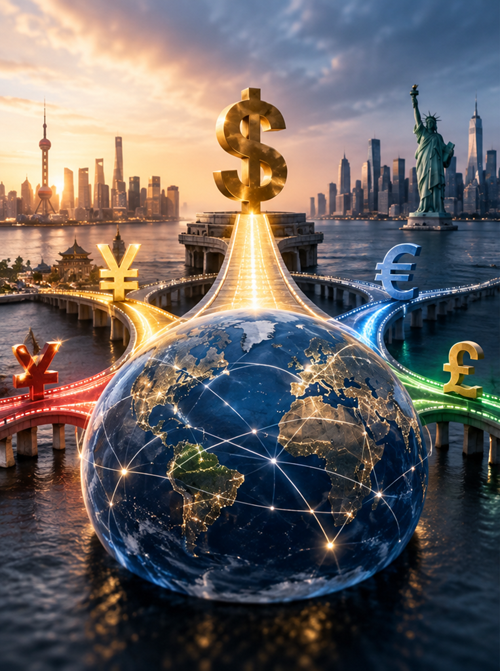
當選擇開始增加,格局就已經開始改變。
而這件事,跟一般人有什麼關係?其實非常直接。因為未來我們要問的,可能不再只是:「什麼資產會漲?」而是:「我的財富放在哪裡?」
如果你的財富集中在同一種貨幣、同一個國家、同一套銀行體系、同一個司法管轄區,那麼你承擔的就不只是投資漲跌。還有:貨幣風險、政策風險、地緣政治風險,以及金融體系風險。
所以真正的全球資產配置,不只是決定:股票多少?黃金多少?房地產多少?現金多少?
還要開始思考:哪個國家?哪種貨幣?哪家銀行?哪個司法管轄區?
而當資產開始跨越國界,下一個問題自然會出現:「人呢?」
如果資產可以分散在不同國家,我們自己和家人的生活選擇,是不是也需要保留彈性?
這就是為什麼有些家庭開始把:第二居留、第二身分、海外銀行、多幣別資產與跨國配置,放在同一張長期規劃圖裡。
不是因為世界末日要來了。也不是每個人都需要第二身分。而是金融世界的多元化提醒了我們一件事:真正的風險管理,不只是分散「資產」,也包括分散「選擇權」。
你不需要逃離美元。也不需要因為「去美元化」三個字,就急著把美元全部換掉。真正值得思考的是:不要讓一個國家、一種貨幣、一套銀行體系,決定你全部財富與家庭的未來。
因為最好的風險管理,往往不是猜中下一個贏家。而是——即使猜錯了,你仍然有別的路可以走。美元會不會一直維持今天的地位,沒有人能準確預測。
但世界正在增加新的金融管道,這件事已經值得我們重新思考自己的配置方式。未來真正珍貴的資產,除了股票、房產、黃金之外,或許還包括一樣很少被放進資產負債表裡的東西:選擇權。
你可以選擇錢放在哪裡。也可以選擇家人生活在哪裡。世界正在準備第二條路。
你的財富與家庭,也有第二條路嗎?
如果這篇讓你開始重新思考「全球資產配置」的真正意思,把它收藏起來,也分享給正在為家庭未來做長期規劃的人。